Un troisième trimestre 2026 marqué par de la volatilité sur les places financières mondiales
Lire l'article

Une expérience repensée pour mettre notre expertise à votre service.
L'épargne et la retraite d'entreprise décryptées pour les employeurs et leurs collaborateurs.
Un parcours fluidifié pour retrouver facilement les informations utiles.
Une utilisation facilitée pour le plus grand nombre.
Se connecter
Accédez à son espace sécurisé en tant que :
Vous bénéficiez de dispositifs mis en place par votre entreprise. Vous trouverez ici les ressources pour comprendre l'épargne d'entreprise, son fonctionnement et la piloter en toute sérénité.
Publiée le
Temps de lecture : 6 min
Un troisième trimestre 2026 marqué par de la volatilité sur les places financières mondiales
Lire l'article
Publiée le
Temps de lecture : < 1 min
Sélect Avenir : une nouvelle solution d’épargne salariale et de retraite collective dédiée aux TPE et PME
Lire l'article
Publiée le
Temps de lecture : < 1 min
BNP Paribas Épargne & Retraite Entreprises à nouveau récompensée par la Corbeille Long Terme en Épargne Salariale
Lire l'article Publiée le
Temps de lecture : 6 min
Un troisième trimestre 2026 marqué par de la volatilité sur les places financières mondiales
Lire l'article Publiée le
Temps de lecture : < 1 min
Sélect Avenir : une nouvelle solution d’épargne salariale et de retraite collective dédiée aux TPE et PME
Lire l'article Publiée le
Temps de lecture : < 1 min
BNP Paribas Épargne & Retraite Entreprises à nouveau récompensée par la Corbeille Long Terme en Épargne Salariale
Lire l'articleVotre entreprise a mis en place un ou plusieurs plans d’épargne confié(s) à BNP Paribas E&RE pour vous aider à financer vos projets et/ou préparer votre retraite.
Découvrez les nombreuses possibilités de déblocage des plans d’épargne avant leur échéance légale pour concrétiser vos projets et/ou faire face à des imprévus.
Profitez de solutions avantageuses pour obtenir un complément de revenus une fois à la retraite et maintenir votre niveau de vie.
Bénéficiez d’un cadre fiscal et social attractif, dont les modalités varient selon le type de plan d’épargne et votre situation.
Salut Axel, alors comment se sont passées tes vacances au ski ?
Top, maintenant c’est reparti pour un tour !
Ah super… Au fait, tu as loupé la présentation de la semaine dernière sur l’épargne d’entreprise.
Euh… L’épargne d’entreprise, c’est-à-dire ?
Dis donc Axel, tu es sur la mauvaise pente ? Allez, je te fais un récap en 2 min !
L’épargne d’entreprise, ce sont des dispositifs mis en place au sein de votre entreprise POUR vous, les salariés. Son but ? Vous aider à vous constituer une épargne tout au long de votre carrière.
Ah, super ! Mais… c’est quoi exactement ?
Cette épargne peut servir à concrétiser vos projets de vie qui arriveront à moyen terme (5 ans) ou préparer votre retraite pour un avenir plus serein.
Selon les dispositifs mis en place au sein de votre entreprise, cette épargne peut être alimentée de plusieurs façons : par vos versements personnels dits « volontaires », que vous décidez librement, par des jours de repos non pris notamment, mais aussi via des primes : participation, intéressement, prime de partage de la valeur par exemple, ou bien encore par des versements obligatoires de votre entreprise. Et ce n’est pas tout ! Certaines entreprises proposent même un abondement, c’est-à-dire qu’elles peuvent compléter vos versements.
Sympa non ?
Je confirme.
Autre bonne nouvelle, l’épargne d’entreprise est fiscalement avantageuse. Mais attention, elle n’est pas disponible immédiatement. Elle est bloquée pour 5 ans minimum ou jusqu’au départ à la retraite, selon le cas.
Vous en avez besoin plus tôt ? Des cas de déblocages anticipés existent et peuvent concerner votre logement, votre travail, des événements familiaux ou des accidents de la vie.
Et pour récupérer votre épargne, c’est possible selon les dispositifs, soit en une seule fois, on parle de capital, soit en rente viagère, ou même en combinant les deux.
Allez, je me note tout ça et je file en réunion.
À retenir : avec l’épargne d’entreprise, je peux donc me constituer une épargne personnelle pour mes projets à moyen ou à long terme.
Verser mes primes, effectuer des versements volontaires et même placer des jours non pris ou issus du CET. Profiter des contributions de mon entreprise. Versements obligatoires, abondements éventuels. Récupérer mon épargne plus tôt lors de moments clés personnels ou professionnels. Et tout ça dans un cadre fiscal avantageux.
Envie d’en savoir plus ? Rendez-vous sur le site de BNP Paribas Épargne & Retraite Entreprises, rubrique Epargnants.
On a le projet d’acheter un appartement, mais il me manque un peu d’apport…
Pourquoi t’utilises pas ton PEE ?
Mais je peux l’utiliser pour ça ?
Mais bien sûr Axel. Je crois qu’un petit rafraîchissement s’impose. Allez, on reprend tout !
Le PEE, Plan d’Épargne Entreprise, 3 lettres faciles à retenir et aussi simples à comprendre.
La première chose à savoir, c’est que c’est un plan d’épargne mis en place au sein de votre entreprise pour VOUS.
Ok, mais qu’est ce qu’il a de différent des autres placements ?
Déjà, selon les accords de votre entreprise, vous pouvez verser vos primes, comme par exemple l’intéressement, la participation ou la prime de partage de la valeur. Vous pouvez même placer les jours issus de votre compte épargne temps, sans oublier vos versements volontaires. Ensuite, il peut être « abondé » si votre entreprise l’a prévu. Cela veut dire qu’elle ajoute une somme d’argent lorsque vous effectuez un versement. Enfin, vous allez pouvoir piloter votre épargne selon vos envies et vos projets. Les sommes seront investies selon votre choix sur des supports de placement que votre entreprise a sélectionnés. Et votre plus-value n’est pas soumise à l’impôt sur le revenu.
Et si je change d’entreprise ?
Votre épargne vous appartient ! Vous pouvez la débloquer ou choisir de la transférer sur le PEE de votre nouvelle entreprise.
Bon, et mon projet d’achat dans tout ça ?
C’est vrai, revenons-en au point de départ : l’épargne est bloquée pendant 5 ans, mais peut être débloquée avant pour l’achat de votre résidence principale ou dans d’autres cas liés au travail, à des événements familiaux (comme le mariage ou le PACS=, ou bien encore lors d’accidents de la vie. Après 5 ans, vous pourrez laisser votre épargne sur votre PEE, ou la récupérer en partie, ou en intégralité sous forme de capital. À vous de jouer !
À retenir : avec mon PEE, je peux donc verser mes primes, effectuer des versements volontaires et même placer des jours issus du CET. Profiter d’un éventuel abondement. Récupérer mon épargne sous forme de capital à partir de 5 ans, ou plutôt lors de moments clés personnels ou professionnels. Et tout ça dans un cadre fiscal avantageux.
Alors si un collègue vous demande un bon plan pour réaliser ses projets, parlez-lui du Plan d’Épargne Entreprise.
Envie d’en savoir plus ? Rendez-vous sur le site de BNP Paribas Épargne & Retraite Entreprises, rubrique Epargnants.
Il a l’air serein Jacques pour sa retraite !
Quelqu’un de la compta m’a dit qu’il avait bien préparé sa retraite avec son PERECO, tu peux faire comme lui…
Mais oui !!! Je veux faire comme Jacques.
Mais non pas ça…
Mais, dis-moi, c’est quoi un PERECO ?
Le PERECO, c’est le Plan d’Épargne Retraite d’Entreprise Collectif.
Concrètement, c’est un plan d’épargne retraite mis en place au sein de votre entreprise pour VOUS. Il permet de vous constituer une épargne pour partir à la retraite plus sereinement, comme Jacques par exemple. Salon les accords de votre entreprise, vous pouvez placer vos primes comme par exemple l’intéressement, la participation, la prime de partage de la valeur, mais aussi effectuer des versements volontaires ou utiliser vos jours de repos non pris ou jours issus de votre compte épargne temps (CET). Vous avez le choix entre une gestion libre ou une gestion pilotée. Quelle que soit la gestion choisie, les sommes seront investies sur des supports de placement sélectionnés par votre entreprise. Et, cerise sur le PERECO, il peut être abondé si votre entreprise l’a prévu.
Intéressant, et côté fiscalité ?
En alimentant votre PERECO, vous pouvez profiter d’une fiscalité avantageuse. Selon vos versements volontaires qui peuvent être déductibles de votre revenu imposable, vous pouvez bénéficier d’une économie d’impôt dans la limite de votre plafond d’épargne retraite. En contrepartie, une fiscalité s’appliquera lorsque vous récupérerez votre épargne retraite.
Oui mais si je quitte mon entreprise ?
Votre épargne vous appartient ! Elle reste sur votre PERECO, sauf si vous décidez de la transférer vers un autre Plan d’Épargne Retraite (PER).
Et si j’en ai besoin avant mon départ à la retraite ?
Il existe des cas permettant de débloquer les sommes versées, comme par exemple l’acquisition de votre résidence principale et aussi, lors d’accidents de la vie. Et pour récupérer votre épargne, c’est possible sous forme de capital de rente ou même en combinant les deux !
On va se resservir ?
À retenir : avec mon PERECO, je peux donc verser mes primes, effectuer des versements volontaires et même placer des jours de repos non pris ou issus du CET. Profiter d’un éventuel abondement. Accéder à différents types de gestion financière. Récupérer mon épargne sous forme de capital et ou de rente à mon départ en retraite ou plus tôt lors de cas de déblocage anticipé. Et tout ça dans un cadre fiscal avantageux.
Alors si un collègue vous demande un bon plan pour préparer l’avenir, parlez-lui du Plan d’Épargne Retraite d’Entreprise Collectif.
Envie d’en savoir plus sur le PERECO ? Rendez-vous sur le site de BNP Paribas Épargne & Retraite Entreprises, rubrique épargnants.
Ben dis donc, à ce rythme-là on sera à la retraite avant de pouvoir prendre le bus…
Tu m’étonnes !
Tiens d’ailleurs, en parlant de retraite, tu l’alimentes comment toi ton PERO ?
L’apéro ?
Haha non, le PERO ! Je crois Axel qu’il est l’heure de faire un récap’.
Le PERO, c’est le Plan d’Épargne Retraite Obligatoire. Concrètement, c’est un plan d’épargne retraite mis en place au sein de votre entreprise pour VOUS. Elle alimente un compte ouvert à votre nom en effectuant des versements obligatoires. L’objectif ? Vous aider à vous constituer un complément de revenu pour votre retraite. Vous pouvez également alimenter votre PERO avec des versements volontaires. En optant pour des versements volontaires déductibles de votre revenu imposable, vous pouvez bénéficier d’une économie d’impôt, dans la limite de votre plafond d’épargne retraite. En contrepartie, une fiscalité s’appliquera lorsque vous récupérerez votre épargne retraite.
Enfin, vous avez le choix entre une gestion libre, une gestion pilotée ou une gestion par panier. Les sommes seront alors investies sur des supports de placement sélectionnés par votre entreprise, comme par exemple le fonds en euros.
Ah oui ?
Mais ce n’est pas tout ! Vous pouvez aussi, selon les accords de votre entreprise, affecter vos primes, comme par exemple l’intéressement, la participation, la prime de partage de la valeur, utiliser vos jours de repos non pris ou jours issus de votre Compte Épargne Temps (CET), et même transférer, sous conditions, l’épargne retraite acquise sur ce type de dispositif mis en place par votre précédent employeur.
C’est bon à savoir tout ça… Mais la retraite, c’est encore loin pour moi…
C’est vrai, mais des cas de déblocage anticipé existent, pour l’acquisition de la résidence principale ou en cas d’accident de la vie. Et si vous gardez votre épargne jusqu’à la retraite, vous aurez le choix : de la récupérer sous forme de capital, d’opter pour une rente sous conditions ou même de combiner les deux.
Ah ça y est, voilà le bus !
À retenir : avec mon PERO, je peux donc verser mes primes, effectuer des versements volontaires et même placer des jours de repos non pris ou issus du CET. Profiter des versements obligatoires de mon entreprise. Accéder à différents types de gestion financière et aux fonds en euros de l’assureur… Récupérer mon épargne sous forme de capital et ou de rente à mon départ en retraite ou plus tôt lors de cas de déblocage anticipé. Et tout ça dans un cadre fiscal avantageux.
Alors si un collègue vous demande un bon plan pour préparer l’avenir, dites-lui qu’il n’est jamais trop tôt pour s’intéresser au PERO.
Envie d’en savoir plus sur le PERO ? Rendez-vous sur le site de BNP Paribas Épargne & Retraite Entreprises, rubrique épargnants.
C’est bien ce soir que tu pars, tu vas où déjà ? Oui, on part au Pérou pendant 15 jours. Tiens, ça me fait penser qu’il faut que je fasse un versement sur mon PERU avant de partir.
Le Pérou je connais, Mais le PERU…
le PERU, c’est le plan d’épargne retraite unique, un billet pour une retraite tranquille si vous préférez.
Il regroupe tous les avantages des autres plans d’épargne retraite. Il est mis en place au sein de votre entreprise. Pour vous, votre entreprise alimente un compte ouvert à votre nom en effectuant des versements obligatoires. L’objectif, vous aider à vous constituer un complément de revenu pour votre retraite, selon les accords de votre entreprise. Vous pouvez aussi placer vos primes, comme par exemple l’intéressement, la participation, la prime de partage de la valeur.
Utilisez vos jours de repos non pris ou jour issus de votre compte épargne temps CET, et même transférez, sous conditions, l’épargne retraite acquise sur ce type de dispositif mis en place par votre précédent employeur. Et tu peux faire comme moi des versements volontaires ?
Exactement, Joël. Et vous choisissez à chaque versement volontaire la fiscalité qui vous convient le mieux selon votre situation.
En optant pour des versements volontaires déductibles de votre revenu imposable, vous pouvez bénéficier d’une économie d’impôt dans la limite de votre plafond d’épargne retraite. En contrepartie, une fiscalité s’appliquera lorsque vous récupérerez votre épargne retraite.
Enfin, vous avez le choix entre la gestion libre et la gestion pilotée selon vos projets. Les sommes seront alors investies sur des supports de placement sélectionnés par votre entreprise, dont le Fonds en euros.
Et si votre entreprise l’a prévue, votre PERU peut même être abondée. D’accord, mais moi je ne suis pas prêt d’être à la retraite. Ah bah je te remercie. Non non non, attends, ce n’est pas ce que tu crois, ne vous en faites pas. Il existe des cas de déblocage anticipé pour l’acquisition de la résidence principale ou en cas d’accident de la vie.
Et si vous gardez votre épargne jusqu’à la retraite, vous aurez le choix de la récupérer sous forme de capital, d’opter pour une rente sous conditions ou même de combiner les 2.
Je crois qu’on peut le dire en terme de plan d’épargne retraite, le PRU c’est l’élu à retenir. Avec mon PRU, je peux donc verser mes primes, effectuer des versements volontaires et même placer des jours de repos non pris ou jours issus du CET.
Profiter des contributions de mon entreprise. Versements obligatoires, abondements éventuels, accéder à différents types de gestion financière et au Fonds en euros de l’assureur.
Récupérer mon épargne sous forme de capital et ou de rente à mon départ en retraite ? Ou plutôt lors de cas de déblocage anticipé. Et tout ça dans un cadre fiscal avantageux.
Alors si un collègue vous demande un très bon plan pour préparer son avenir, parlez-lui du plan d’épargne retraite unique.
Jade, c’est sympa de venir marcher avec moi dans ce parc durant la pause déjeuner.
Je voulais justement te poser une question… Comment fais-tu pour épargner ?
Et bien, j’effectue des versements volontaires sur les plans d’épargne mis en place par mon employeur !
Les quoi ?
Les versements volontaires sont des sommes d’argent que vous investissez sur le ou les plans de votre choix afin de vous constituer une épargne pour vos projets et/ou votre retraite dans un cadre fiscal et social avantageux.
Ils peuvent être ponctuels, c’est-à-dire que vous alimentez votre plan à tout moment, par exemple, lorsque vous avez une éventuelle rentrée d’argent, un bonus, etc. Et/ou programmés : dans ce cas, vous versez une même somme de manière régulière et automatique sur votre plan.
C’est un bon moyen d’épargner sans y penser. Ces versements peuvent être mensuels, trimestriels… C’est vous qui choisissez ! Vous pouvez également les modifier ou les suspendre à tout moment et les cumuler avec des versements ponctuels, sous réserve des éventuels plafonds légaux applicables.
Et tu peux même bénéficier d’une aide financière de ton entreprise ! En effet, les versements volontaires peuvent être complétés par un abondement si votre entreprise l’a mis en place (hors PERO).
Super, et quel régime fiscal s’applique à ces versements ?
Dans le cadre d’un plan d’épargne retraite, vous pouvez choisir entre les versements volontaires déductibles ou non de votre revenu imposable. En optant pour un versement déductible, vous pouvez réaliser une économie d’impôt sur votre revenu. La déductibilité n’est possible que dans la limite de votre plafond d’épargne retraite qui peut être mutualisé avec votre conjoint/partenaire de PACS. À la sortie, pour les versements volontaires effectués dans le PER, un régime fiscal spécifique s’appliquera selon l’option de déductibilité choisie.
Pour le PEE, la plus-value issue de vos versements volontaires est exonérée d’impôt sur le revenu. Vous pouvez retrouver la fiscalité applicable aux différents types de versements et modalités de sortie sur votre espace privé Mon Épargne Entreprise.
Très bien. Et comment puis-je estimer cette potentielle économie d’impôt ?
Un simulateur est à votre disposition sur Mon Épargne Entreprise. Et pour connaître votre plafond de déductibilité, vous pouvez consulter votre dernier avis d’imposition, disponible sur impots.gouv.fr.
En résumé, les versements volontaires permettent de préparer mes projets et/ou ma retraite. Selon les plans, je peux bénéficier : d’une potentielle économie d’impôt avec le PER dans la limite de plafonds, en effectuant des versements déductibles ; d’une exonération d’impôt sur le revenu, sur la potentielle plus-value réalisée sur le PEE ; de l’éventuel abondement versé par mon entreprise.
Envie d’en savoir plus sur les versements volontaires ?
Rendez-vous sur le site de BNP Paribas Épargne & Retraite Entreprises.
Tu veux participer au cadeau de départ de Thomas ?
Bien sûr, tiens !
Merci pour ta participation.
Apparemment, on va avoir droit à une participation nous aussi. Tu sais de quoi il s’agit ?
La participation, c’est une prime collective versée par votre entreprise afin de vous associer à ses bons résultats financiers. Elle est obligatoire dans les entreprises de 50 salariés et plus, sous certaines conditions. Mais elle peut très bien être mise en place volontairement par de plus petites entreprises. Chaque année, elle est calculée à partir d’une formule qui tient compte notamment des bénéfices réalisés lors de l’année précédente mais je vous l’épargne.
Merci ! Ce qui m’intéresse, c’est ce que je peux en faire !
Et c’est bien normal ! Vous avez 3 possibilités. La première, l’investir dans le ou les plans suivants : PEE, PERECO, PERO, PERU, PERCO, selon les cas et sous conditions.
Dans ce cadre, vous profitez d’un avantage fiscal. Ni la prime ni l’éventuelle plus-value ne sont imposées sur le revenu à la sortie. En contrepartie, l’épargne sera disponible au bout de cinq ans ou jusqu’à ce que vous remplissiez les conditions de départ à la retraite (selon le plan), ou plus tôt en cas de déblocage anticipé. Et bonne nouvelle : votre entreprise peut même l’abonder si elle le prévoit, hors PERO.
Super ! Et si je préfère l’utiliser immédiatement ?
C’est la seconde possibilité ! Vous la percevrez alors sur votre compte bancaire. Toutefois, elle sera soumise à l’impôt sur le revenu et vous ne bénéficierez pas de l’abondement éventuel versé par votre entreprise (hors PERO).
Et troisième possibilité, vous pouvez combiner les deux premières options et mixer entre épargne et paiement.
C’est le moment d’affecter votre participation ! Vous avez 15 jours pour vous décider. Et si vous oubliez d’effectuer votre choix, cotre participation sera investie par défaut dans le ou les plans prévus par l’accord de participation de votre entreprise.
En résumé, avec la participation, je suis associé aux résultats de mon entreprise. Je peux profiter de ma participation de différentes manières (épargne, paiement ou mix des deux). Je peux bénéficier d’une fiscalité avantageuse et même d’un éventuel abondement si je l’investis (si l’entreprise l’a prévu, hors PERO).
Qu’est ce qui te fait sourire ?
La Direction nous envoie un message, on va bénéficier des bonnes performances de l’entreprise !
Hmm, c’est intéressant !
Oui, c’est même l’intéressement !
L’intéressement, c’est une prime collective issue d’un dispositif d’intéressement mis en place au sein de votre entreprise pour vous associer à ses résultats et/ou performances. C’est un accord facultatif, qui fixe des objectifs clairs et mesurables : ils peuvent être financiers (chiffre d’affaires, bénéfices), qualitatifs (satisfaction client, délai de production) ou bien extra-financiers (réduction de consommation de papier, d’électricité).
Bon et cet intéressement, je peux en faire ce que je veux ?
Trois options s’offrent à vous. La première, c’est de l’investir dans le ou les plans d’épargne de votre entreprise : PEE, PERECO, PERO, PERU, PERCO, sous certaines conditions.
Dans ce cas, vous profitez d’un avantage fiscal. La prime et l’éventuelle plus-value à la sortie seront exonérées d’impôt sur le revenu. Et si votre entreprise l’a prévu, votre prime peut être abondée ! Une sorte de prime à la prime. En contrepartie, votre épargne est bloquée 5 ans ou jusqu’à ce que vous remplissiez les conditions de départ à la retraite (selon le plan). Et certains cas permettent un déblocage anticipé très clair.
Et si je préfère l’utiliser tout de suite ?
C’est la deuxième option : vous pouvez percevoir votre intéressement immédiatement, mais il sera alors soumis à l’impôt sur le revenu.
Et troisième option, vous pouvez affecter une partie de votre prime dans votre plan et percevoir le reste sur votre compte bancaire pour vos projets du moment. Vous avez 15 jours pour décider lorsque vous recevez une notification.
Et si j’oublie de répondre ?
L’intéressement sera versé par défaut sur votre PEE s’il existe dans votre entreprise.
Décidément, l’intéressement, c’est vraiment motivant !
En résumé, avec la prime d’intéressement, je suis associé(e) aux résultats et/ou aux performances de mon entreprise. Je peux choisir de la percevoir immédiatement ou de l’investir dans le ou les plans d’épargne de mon entreprise. Je profite d’un cadre fiscal avantageux, voire d’un éventuel abondement si je l’investis (si l’entreprise l’a prévu, hors PERO).
Salut Joëlle, t’as l’air bien enjoué ce matin ! C’est parce que t’as terminé ton fameux dossier ?
Presque, mais tu n’as pas vu la nouvelle ? Regarde l’affiche, on va toucher une PPV !
Une quoi ?
La PPV, ou prime de partage de la valeur, est une prime collective et facultative que votre entreprise choisit de vous verser pour renforcer votre pouvoir d’achat. Son montant est fixé librement et peut être versé en une ou en plusieurs fois. C’est à votre entreprise de décider.
C’est une belle surprise ! Je me demande ce que je vais en faire…
Vous avez trois options : vous pouvez l’investir dans le ou les plans d’épargne de votre entreprise : PEE, PERECO, PERO, PERU, PERCO sous certaines conditions. Dans ce cas, vous profitez d’un éventuel abondement selon le plan et si votre entreprise l’a prévu et d’un avantage fiscal. La prime ainsi que l’éventuelle plus-value à la sortie du plan sont exonérées d’impôt sur le revenu. En contrepartie, votre épargne est bloquée 5 ans ou jusqu’à ce que vous remplissiez les conditions de départ à la retraite (selon le plan). Et des cas de déblocage anticipé existent.
Et si je veux en profiter maintenant ?
C’est la seconde option : vous pouvez recevoir votre prime directement sur votre compte bancaire. Notez qu’elle sera alors soumise à l’impôt sur le revenu, sauf cas d’exonération. Et dernière option, vous pouvez en affecter une partie sur un ou plusieurs plans d’épargne de votre entreprise, sous conditions, et recevoir le reste sur votre compte bancaire pour vos projets du moment. Quel que soit votre choix, vous disposez d’un délai de 15 jours pour l’effectuer.
À défaut de réponse, la PPV est versée sur votre compte bancaire et sera soumise à l’impôt sur le revenu sauf cas d’exonération. Vous ne toucherez pas l’éventuel abondement.
Effectivement, elle fait plaisir cette PPV !
En résumé, avec la PPV, je peux renforcer mon pouvoir d’achat, choisir de la percevoir immédiatement et/ou de l’investir dans un ou plusieurs plans d’épargne de mon entreprise, profiter d’un cadre fiscal avantageux, voire d’un éventuel abondement si je l’investis (si l’entreprise l’a prévu, hors PERO).
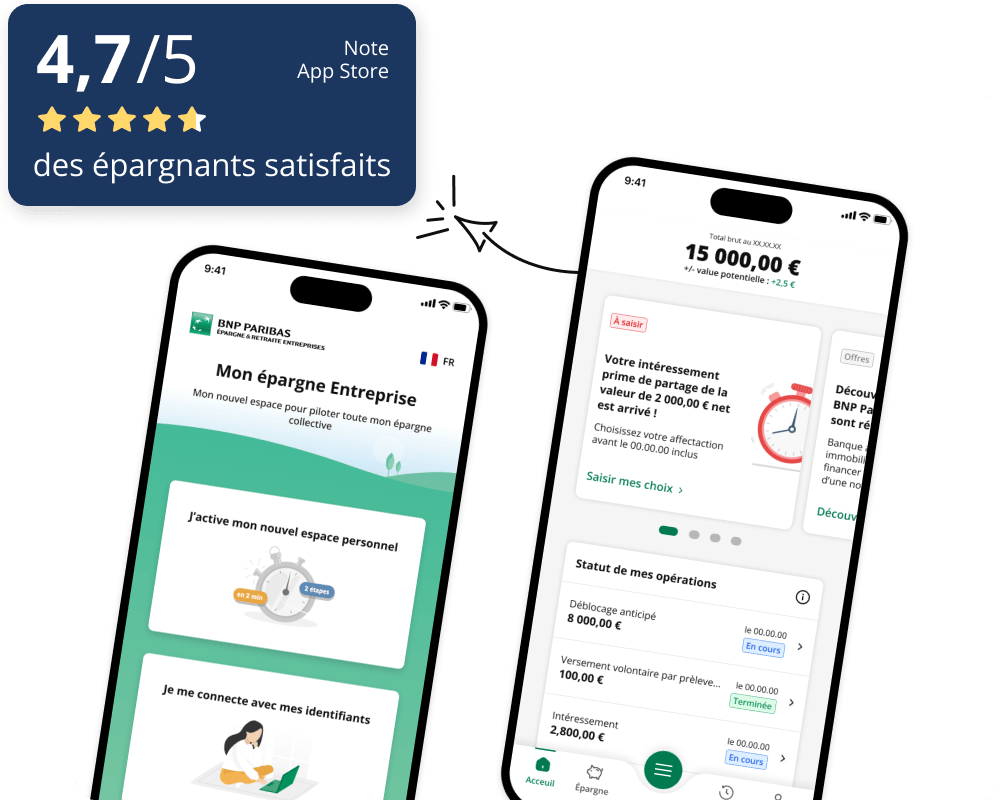
Pour consulter votre épargne en temps réel et effectuer vos opérations simplement, rendez-vous sur votre espace privé sécurisé « Mon Épargne Entreprise », via le site web ou l’application mobile.
Vous y retrouverez des simulateurs, un tableau de bord consolidé et des indicateurs de performance pour suivre au mieux votre épargne au quotidien.

Scannez le QR code ou cliquez sur le lien de téléchargement de votre choix.


Retrouvez les réponses aux questions les plus fréquentes selon le sujet qui vous intéresse.