
Plus de souplesse pour préparer votre retraite !
Loi de finances pour 2026, publiée au Journal officiel du 20 février 2026
La loi de finances pour 2026 permet le report et l’utilisation des plafonds de déductibilité non utilisés sur 5 ans au lieu de 3 actuellement. Concrètement, à partir de 2031, vous aurez la possibilité d’utiliser vos plafonds d’épargne retraite des 5 années précédentes. On vous explique tout !
Qu’est-ce que le plafond d’épargne retraite ?
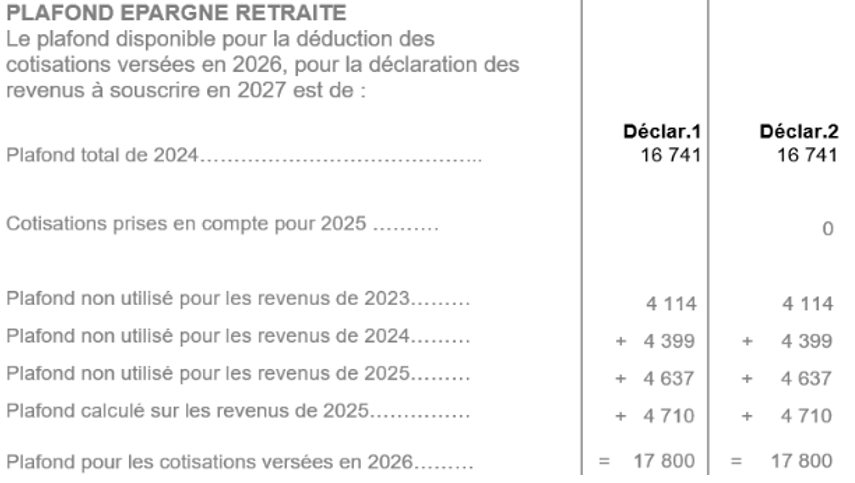
Vos versements volontaires effectués sur un Plan d’Épargne Retraite d’entreprise (PERECO, PERO, PERU) sont déductibles* de votre revenu imposable dans la limite de votre plafond d’épargne retraite. Ce plafond figure sur votre denier avis d’impôt sur le revenu (exemple ci-contre). S’il n’y figure pas, vous pouvez interroger l’administration fiscale depuis votre messagerie sécurisée sur : impots.gouv.fr.
Pour plus de détails sur le calcul du plafond d’épargne retraite, consulter la fiche dédiée.
Pour connaitre le montant maximum du plafond d’épargne retraite pour 2026, rendez-vous sur l’actualité les chiffres clés.
Le plafond d’épargne retraite, comment fonctionne-t-il ?
Effectuer des versements sur un Plan d’Épargne Retraite d’entreprise (PERECO, PERO, PERU), vous permet sur le long terme, de vous constituer une épargne pour votre retraite, et à court terme, de réaliser une économie d’impôt, en effectuant des versements volontaires déductibles de votre revenu imposable dans la limite de votre plafond d’épargne retraite.
En contrepartie, une fiscalité s’appliquera à la sortie. Pour plus d’informations sur la fiscalité, consultez la fiche de référence.
En plus de votre plafond d’épargne retraite, vous pouvez bénéficier du plafond de votre conjoint/partenaire de PACS non utilisé des 5 dernières années (à compter de 2031, cf. tableau ci-dessous) si vous êtes soumis à imposition commune. Pensez dans ce cas, à cocher la case 6QR pour en bénéficier.
À retenir
Vous pouvez effectuer des versements volontaires ponctuels ou programmés au-delà de votre plafond d’épargne retraite pour vous constituer une épargne, mais dans ce cas, ces versements ne seront pas déductibles de votre revenu imposable.
Que prévoit la nouvelle réglementation ?
Jusqu’à présent, les épargnants pouvaient utiliser les plafonds de déductibilité non utilisés des 3 années précédentes. À compter de 2031, ils pourront utiliser ceux des 5 années précédentes
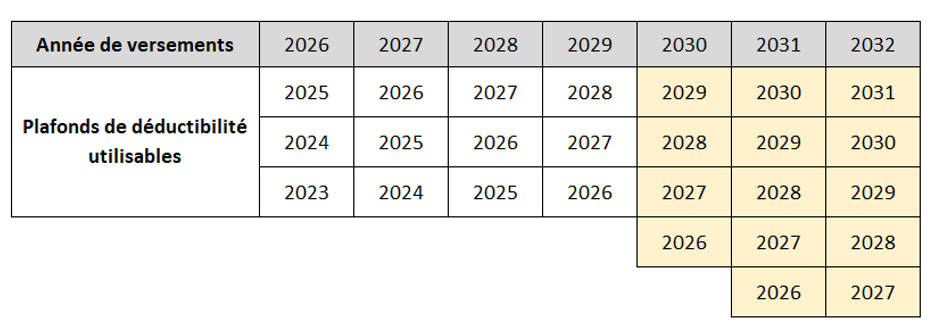
Concrètement, à partir de 2030, les épargnants pourront utiliser les plafonds de déductibilité non utilisés des 4 années précédentes (2026 à 2029) et, c’est à partir de 2031 que cette mesure prendra pleinement effet puisque les épargnants pourront utiliser les plafonds de déductibilité des 5 années précédentes (2026 à 2030). Cette nouvelle mesure vous permet ainsi de disposer de plus de temps pour utiliser vos plafonds de déductibilité non utilisés et ainsi lisser votre effort d’épargne.
*Vous pouvez renoncer à cette déductibilité fiscale pour chacun de vos versements volontaires. Cette option est irrévocable et doit être exercée au plus tard lors de chaque versement ou, pour les versements programmés, lors de leur mise en place. Selon l’option choisie (déductibilité ou non des versements volontaires de votre revenu imposable), une fiscalité différente est appliquée à la sortie. À défaut de choix, le versement est déductible (sous réserve d’imposition sur le revenu). A noter que la déductibilité des versements volontaires ne s’applique pas aux versements effectués par le titulaire du plan à compter de son 70ème anniversaire. A la sortie, la fiscalité des sommes issues de ces versements est calquée sur celle prévue pour les versements volontaires non déductibles.